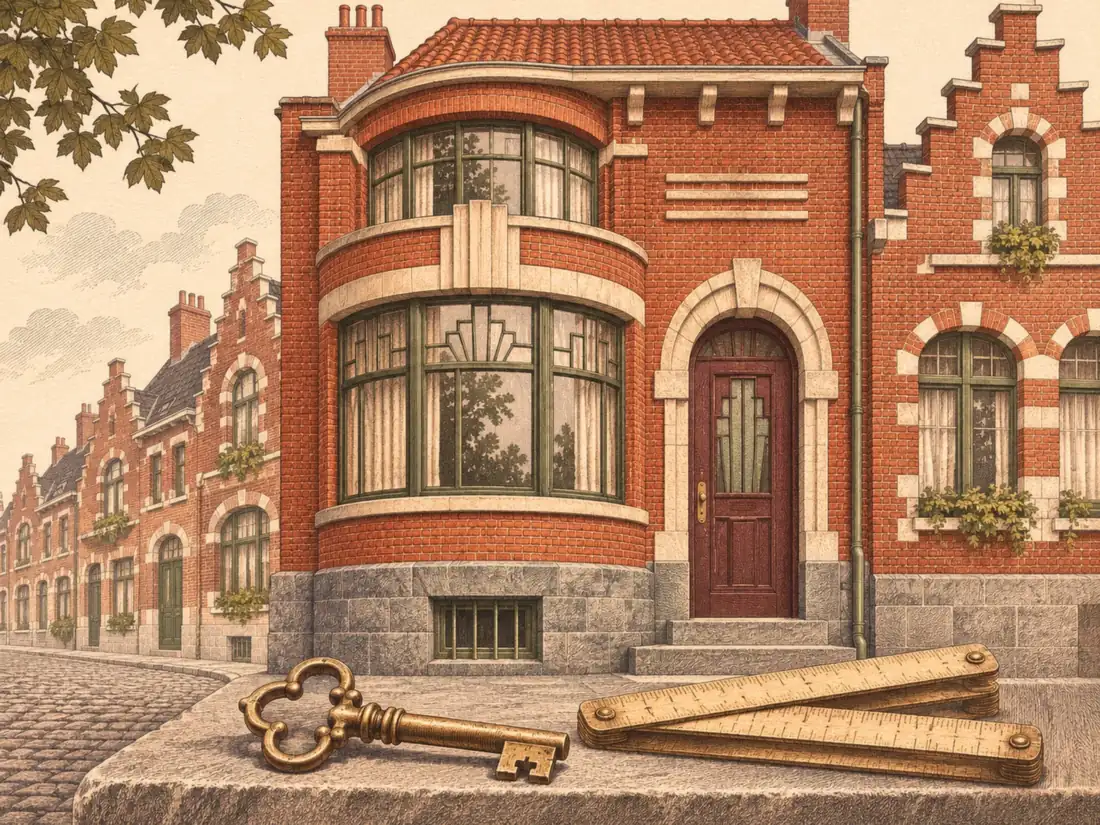
Acheter une maison 1930 dans le Nord, c'est souvent tomber amoureux d'une façade de brique, d'un bow-window, d'un carrelage de ciment au sol de l'entrée et d'une cave voûtée qui sent la craie. Ces maisons de l'entre-deux-guerres, construites en série à Lille, Roubaix, Tourcoing, La Madeleine, Marcq-en-Barœul ou dans les villes du bassin minier, forment une part importante du parc ancien régional. Elles ont du caractère, des volumes généreux et une implantation souvent centrale. Elles ont aussi presque un siècle : toiture fatiguée, isolation inexistante, électricité d'origine bricolée, humidité en sous-sol, mitoyenneté parfois complexe. Ce guide passe en revue ce qu'il faut regarder avant de signer un compromis, les diagnostics qui comptent vraiment, la question énergétique devenue centrale depuis la réforme du DPE, et la manière d'intégrer les travaux dans le plan de financement sans se mettre en difficulté.
Maison 1930 dans le Nord : reconnaître ce que l'on achète
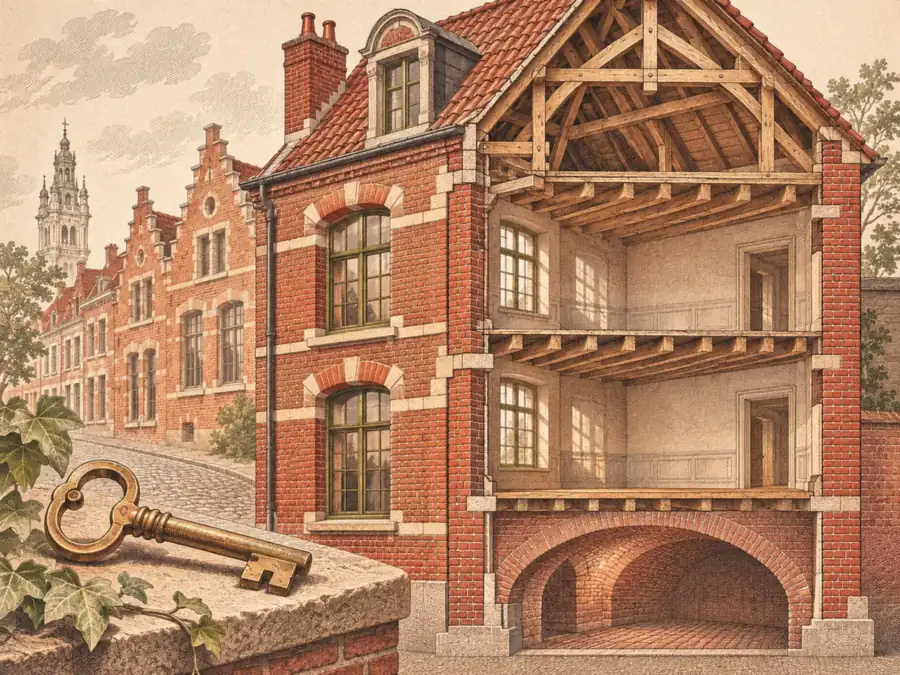
Avant de parler diagnostics ou budget, il faut savoir lire le bâti, et c'est le premier réflexe que recommandent nos guides Immobilier. Une maison 1930 typique de la métropole lilloise est une maison de ville mitoyenne, étroite et profonde, sur deux niveaux plus combles, avec une façade en brique rouge ou jaune, des linteaux en béton ou en brique appareillée, parfois des cabochons de céramique ou des frises Art déco. La structure repose sur des murs porteurs en brique pleine, souvent d'une épaisseur d'une brique et demie, des planchers en bois sur solives (parfois des planchers hourdis dans les maisons plus soignées) et une charpente en bois couverte de tuiles mécaniques ou d'ardoises. Le sous-sol abrite généralement une cave, voûtée ou à plancher, qui servait autrefois de réserve à charbon. Ce mode constructif a une qualité majeure : il est simple, réparable et bien connu des artisans de la région. Il a aussi une limite : les murs en brique pleine respirent, et toute intervention mal pensée (enduit étanche, isolation intérieure sans gestion de la vapeur) peut créer des désordres.
Il faut ensuite distinguer les variantes. Les maisons ouvrières de l'entre-deux-guerres, bâties pour loger les familles des filatures ou des mines, sont modestes : petites pièces, escalier raide, cuisine et sanitaires ajoutés après coup au fond de la parcelle. Les maisons bourgeoises de la même époque, fréquentes à La Madeleine, à Marcq, à Lambersart ou dans certains quartiers de Lille comme Vauban ou Saint-Maurice, offrent des hauteurs sous plafond plus confortables, des parquets en chêne, des cheminées en marbre et un jardin de ville. Entre les deux, une large gamme de maisons dites « 1930 » ont en réalité été construites entre 1920 et la fin des années 1940, parfois rénovées dans les années 1970 avec des matériaux qui posent aujourd'hui question (dalles de sol, conduits, faux plafonds). La date de construction indiquée dans l'annonce est donc un repère, pas une certitude : le titre de propriété, l'ancien acte de vente ou les archives municipales permettent souvent de la préciser, et elle détermine directement quels diagnostics sont obligatoires.
Enfin, ce type de bien a une valeur d'usage particulière dans le Nord. Une maison de ville mitoyenne se chauffe mieux qu'une maison isolée de même surface, puisque ses deux murs latéraux sont partagés avec les voisins ; la parcelle en lanière offre souvent un jardin à l'arrière, rare en centre urbain ; la proximité des commerces, des écoles et des transports (métro, tramway, TER) est un atout durable à la revente. En contrepartie, la mitoyenneté implique une dépendance aux voisins pour certains travaux (mur commun, cheminée partagée, gouttière ou chéneau à cheval sur deux propriétés), et la façade sur rue peut être concernée par des règles d'urbanisme locales, en particulier dans les secteurs patrimoniaux ou aux abords des monuments historiques, où l'avis de l'architecte des Bâtiments de France peut être requis. Avant d'imaginer une isolation par l'extérieur, une surélévation ou le remplacement des menuiseries, il est prudent de consulter le plan local d'urbanisme intercommunal de la Métropole européenne de Lille ou de la communauté concernée.
Diagnostics d'une maison 1930 : ce qu'il faut vraiment contrôler
La logique est proche de celle décrite pour la maison de courée, patrimoine lillois : le charme ne doit jamais masquer l'état réel du bâti. Le vendeur doit fournir un dossier de diagnostic technique, annexé à la promesse de vente puis à l'acte (Code de la construction et de l'habitation). Pour une maison 1930, plusieurs pièces sont presque systématiquement concernées : le diagnostic de performance énergétique, le constat de risque d'exposition au plomb (logement construit avant 1949), l'état d'amiante (permis de construire antérieur à juillet 1997), les états des installations intérieures de gaz et d'électricité lorsqu'elles ont plus de quinze ans, l'état des risques et pollutions, et selon les cas l'état relatif aux termites ou l'information sur la mérule lorsque la commune est couverte par un arrêté. Le diagnostic d'assainissement non collectif s'ajoute si la maison n'est pas raccordée au tout-à-l'égout. Le tableau ci-dessous résume les principaux points, à vérifier au cas par cas car les obligations dépendent de la date de construction et de la localisation.
| Point à contrôler | Ce qu'il faut regarder dans une maison 1930 |
|---|---|
| DPE et audit énergétique | Étiquette énergie, postes de déperdition, scénarios de travaux proposés par l'audit si la maison est classée E, F ou G |
| Plomb (CREP) | Peintures anciennes sur boiseries, portes, plinthes et garde-corps ; état de dégradation des revêtements |
| Amiante | Dalles de sol, conduits, plaques en fibrociment ajoutées lors de rénovations postérieures |
| Électricité | Tableau, présence d'une protection différentielle, mise à la terre, anciennes lignes encore actives |
| Gaz et chauffage | Ancienneté de la chaudière, conduits de fumée, ventilation des pièces équipées |
| Humidité et cave | Salpêtre, traces de remontées capillaires, état des soupiraux et des murs enterrés |
| Toiture et charpente | Tuiles, zinguerie, chéneaux, traces d'infiltration dans les combles, état des bois |
| Risques et urbanisme | État des risques, règles du PLU, éventuel secteur patrimonial ou périmètre ABF |
Les diagnostics réglementaires ne disent pas tout, et c'est là que beaucoup d'acheteurs se trompent. Ils constatent un état à une date donnée, sans évaluer le coût des réparations ni l'état de la structure. Aucun diagnostic obligatoire ne porte sur la solidité de la charpente, l'étanchéité de la toiture, les fissures de façade ou la stabilité des planchers. Or ce sont précisément les postes qui coûtent le plus cher dans une maison de presque cent ans. Lors de la deuxième visite, il est utile de monter dans les combles avec une lampe, de regarder les solives au plafond de la cave, de vérifier l'aplomb des murs et l'horizontalité des sols, de repérer les fissures en escalier dans les joints de brique (souvent le signe d'un mouvement de fondation) et les traces d'infiltration autour des fenêtres et des souches de cheminée. Le joint de mortier de chaux d'origine, s'il est creusé ou friable, appelle un rejointoiement ; s'il a été remplacé par un ciment trop dur, il peut avoir abîmé la brique.
Le recours à un regard extérieur avant le compromis est souvent rentable. Un architecte, un maître d'œuvre, un bureau d'études ou un artisan de confiance (couvreur, maçon spécialisé dans le bâti ancien, électricien) peut, en une visite, signaler les désordres majeurs et donner une fourchette de travaux. Il est également possible d'insérer dans la promesse de vente des conditions suspensives adaptées : obtention du prêt, bien sûr, mais aussi, si le vendeur l'accepte, réalisation d'un devis ou d'une expertise dans un délai défini. Le vendeur, de son côté, a une obligation d'information ; un vice caché grave qu'il connaissait et a dissimulé peut engager sa responsabilité, mais la clause d'exclusion de garantie des vices cachés, fréquente entre particuliers, rend l'action plus difficile. Mieux vaut donc découvrir les problèmes avant de signer qu'après l'acte authentique.
Une maison 1930 vendue « rénovée » mérite une vigilance particulière : enduits ciment sur la façade, doublages intérieurs collés sur des murs humides ou cave transformée en pièce de vie sans traitement peuvent cacher des désordres. Demandez les factures, les garanties décennales des entreprises et, si possible, des photos du chantier.
Rénovation énergétique d'une maison 1930 : DPE, audit et priorités
La performance énergétique pèse désormais lourdement sur la valeur d'une maison ancienne, et les écarts de prix observés d'un quartier à l'autre, détaillés dans notre analyse des prix de l'immobilier à Lille, intègrent de plus en plus cette dimension. Une maison 1930 non rénovée affiche souvent une étiquette médiocre : murs en brique pleine sans isolant, simple vitrage ou menuiseries anciennes, toiture peu ou pas isolée, plancher bas sur cave froid, chauffage au gaz ancien. Depuis le 1er janvier 2026, la méthode de calcul du DPE a été modifiée avec un coefficient de conversion de l'électricité abaissé (de 2,3 à 1,9), ce qui peut améliorer l'étiquette des logements chauffés à l'électricité ; les biens chauffés au gaz ne sont pas concernés par ce changement. Pour une vente, la loi Climat et résilience impose en outre un audit énergétique réglementaire pour les maisons individuelles classées F ou G depuis 2023, et E depuis le 1er janvier 2025 ; le classement D est prévu à partir de 2034. Cet audit, remis à l'acquéreur dès la première visite, propose des scénarios de travaux chiffrés : c'est une base précieuse pour négocier et pour bâtir un plan de financement réaliste.
Côté priorités, la logique du bâti ancien impose de commencer par le haut et par l'étanchéité. La toiture est le premier poste : une isolation des combles, perdus ou aménagés, est en général l'intervention la plus efficace au regard de son coût. Viennent ensuite les menuiseries, en privilégiant des fenêtres adaptées au caractère de la façade (les bow-windows et les fenêtres à petits bois font une partie de la valeur du bien), puis le plancher bas, isolable par la cave. L'isolation des murs est plus délicate. Par l'extérieur, elle fait disparaître la brique, ce que les règles locales ou le simple bon sens patrimonial déconseillent souvent sur rue ; elle reste envisageable sur la façade arrière. Par l'intérieur, elle réduit la surface et doit utiliser des matériaux perspirants (fibre de bois, chanvre, enduits chaux et chanvre) pour laisser la brique sécher. Enfin, une ventilation mécanique adaptée devient indispensable dès que l'on rend la maison plus étanche, faute de quoi la condensation et les moisissures apparaissent rapidement.
Le chauffage vient en dernier, une fois les besoins réduits : dimensionner une pompe à chaleur ou une chaudière performante sur une maison encore passoire revient à surpayer un équipement. Les aides publiques à la rénovation (MaPrimeRénov', certificats d'économies d'énergie, éco-prêt à taux zéro) et leurs conditions évoluent fréquemment, parfois en cours d'année ; il faut vérifier les règles en vigueur sur France Rénov' et se rapprocher d'un conseiller du réseau public, présent dans la métropole lilloise et dans les intercommunalités du Nord, avant de signer le moindre devis. Pour un projet d'investissement locatif, la question est encore plus pressante : les logements classés G sont progressivement exclus de la location depuis 2025, les F le seront à partir de 2028 et les E en 2034 selon le calendrier actuel. Acheter une maison 1930 classée F pour la louer sans prévoir de travaux revient à acheter un bien dont la mise en location sera bientôt interdite.
Dans une maison 1930, l'ordre des travaux compte autant que leur montant : toiture et combles, menuiseries, plancher bas, murs avec des matériaux compatibles avec la brique, ventilation, puis chauffage. L'audit énergétique remis à la vente est le meilleur point de départ pour hiérarchiser ces postes.
Financer une maison 1930 : prêt, enveloppe travaux et négociation
Le financement d'une maison 1930 se pense rarement sans travaux, et la banque le sait. Intégrer le montant des travaux dans le prêt immobilier principal est généralement plus intéressant que de recourir plus tard à un crédit à la consommation, plus cher et plus court. Pour cela, l'établissement prêteur demande des devis d'artisans, parfois signés avant l'offre de prêt, et débloque les fonds au fur et à mesure des factures. Il faut donc anticiper : obtenir les devis pendant le délai qui sépare le compromis de l'acte, ce qui suppose de pouvoir revisiter la maison avec les entreprises. Les règles du Haut Conseil de stabilité financière encadrent le taux d'effort (35 % assurance comprise) et la durée des prêts (25 ans, avec une tolérance pouvant aller jusqu'à 27 ans lorsque des travaux significatifs sont prévus ou dans le cas d'un achat dans le neuf). Cette souplesse liée aux travaux peut aider un acquéreur de maison ancienne, mais elle est appréciée par chaque banque selon ses propres critères. Un éco-prêt à taux zéro, cumulable sous conditions avec le prêt principal, peut aussi financer une partie des travaux de rénovation énergétique.
La négociation du prix est l'autre levier. Une maison 1930 classée F ou G, avec une toiture à refaire et une électricité vétuste, ne vaut pas le prix d'une maison équivalente rénovée dans la même rue. L'audit énergétique, les devis obtenus et les constats des diagnostics constituent des arguments objectifs, bien plus convaincants qu'une offre basse sans justification. Il est utile de présenter au vendeur ou à l'agent immobilier une estimation chiffrée des travaux indispensables, en distinguant ce qui relève de la mise en sécurité (électricité, gaz, toiture qui fuit) de ce qui relève du confort ou de la décoration. Cette approche, documentée et posée, aboutit plus souvent à un accord qu'un marchandage brutal. Il faut garder en tête que la demande reste soutenue pour les maisons de ville bien placées dans la métropole : un bien rare, dans un quartier recherché, se négocie moins qu'un bien qui stagne en vitrine depuis plusieurs mois.
Enfin, il faut penser aux coûts que l'on oublie. Les frais de notaire dans l'ancien représentent une part significative du prix et sont rarement financés par la banque au-delà d'un apport minimal ; l'assurance emprunteur, dont le coût varie selon l'âge et le profil, peut être déléguée à un autre assureur que celui de la banque, et la loi Lemoine permet d'en changer à tout moment ; l'assurance habitation doit couvrir correctement une maison ancienne, avec sa cave et ses éventuelles dépendances. Il est prudent de conserver une réserve financière pour les imprévus de chantier, fréquents dans le bâti ancien : une charpente plus abîmée que prévu, un conduit à tuber, un plancher à renforcer une fois les revêtements déposés. Un plan de financement qui intègre cette marge, plutôt qu'un budget tiré au plus juste, permet d'aborder les travaux sereinement et d'éviter d'avoir à arrêter un chantier faute de trésorerie, situation qui coûte toujours plus cher qu'une prévision un peu large dès le départ.